※本記事にはアフィリエイトリンク(広告)が含まれます。
「FIREの試算、資産のほうはエクセルで何回も計算してるのに、年金の欄だけ”だいたい”で埋めてる…」
「ねんきん定期便、届いたけど数字が多すぎて、どこ見たらええのか分からん」
「50歳以上と未満で書いてあることが違うって聞いたけど、ほんま?」
――40代でFIREを意識し始めると、必ずぶつかるのがこの「年金どうなるん問題」です。
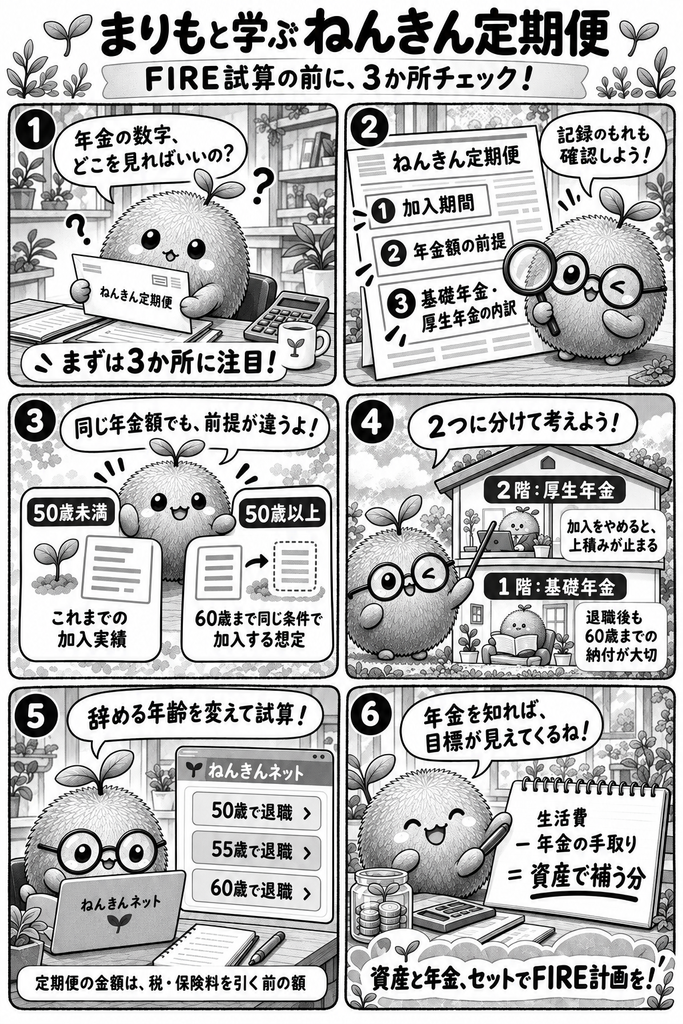
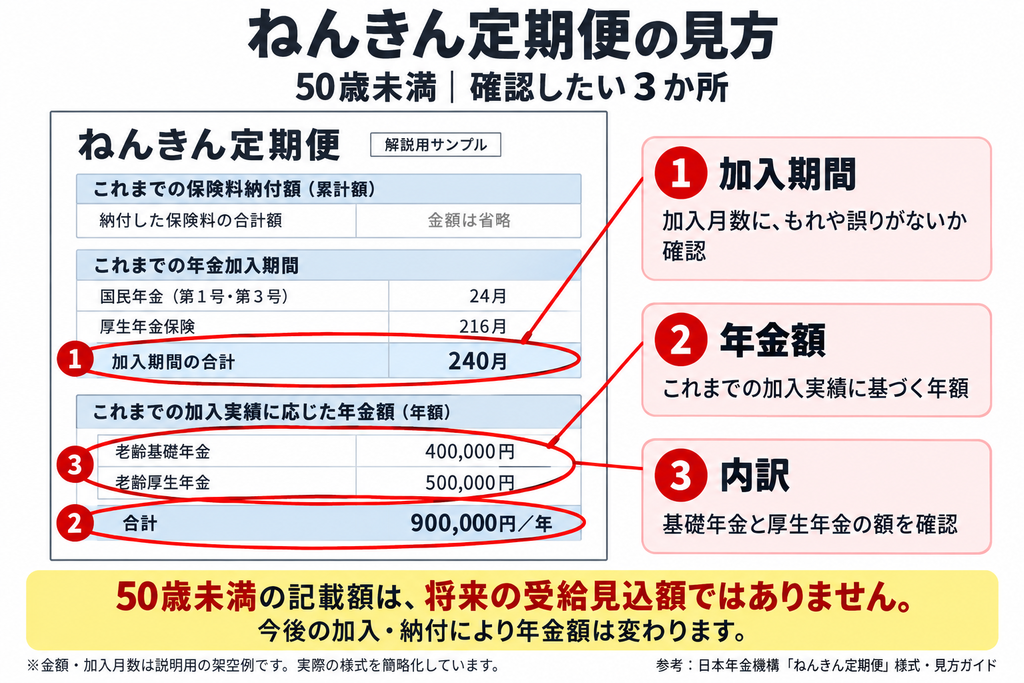
結論から言うと、FIREの年金を見積もるためにねんきん定期便で見るのは「加入期間」「年金見込額(の前提)」「基礎年金と厚生年金の内訳」の3か所だけ。
そして一番の落とし穴は、50歳未満の定期便は「今やめたらの額」、50歳以上は「60歳まで今の条件で働き続けたらの額」と、前提がまるっきり違うことなんです。
この前提を知らずにFIRE試算をすると、後半で紹介するモデルケースでは年金だけで年26万円、4%ルール換算だと約650万円も計画がズレます。
FIRE試算の”土台”になる年金の数字、今日いっしょに読み解いていきましょう📮
誕生月に届いたはがきを、どこで(キッチンの引き出し等)・どんな気持ちで(「どうせ少ないやろ」等)しまっていたか。FIRE試算の年金欄を”なんとなく”で埋めていたことに気づいた瞬間を、3点セット(いつ・どこで・どう感じたか)で素直に書く。
💡 この記事の結論
✅ FIRE試算の前に見るのは3か所だけ:①加入期間 ②年金見込額とその”前提” ③基礎年金と厚生年金の内訳
✅ 50歳未満=これまでの実績だけの額/50歳以上=60歳まで今の条件で加入し続けた仮定の額
✅ FIREで会社を辞めると増えなくなるのは厚生年金の部分。基礎年金は国民年金を60歳まで納めれば満額に近づく
✅ モデルケースでは、50歳FIREと60歳まで勤務で年金が年約26万円違う(4%ルール換算で約650万円分)
✅ 定期便の数字は”額面”。ねんきんネットで「辞める年齢」を変えて試算してから、FIRE計画に入れる
年金の数字が分かりにくいのは、あなたの理解力のせいやないんです。定期便は「全員に同じ紙を送る」ために作られていて、「FIREする人」向けには作られてない。だから、見るところを自分で絞ればええだけ。
人類、紙いっぱいの数字を前にすると、だいたい全部読む前に引き出しにしまいます。
そもそも、ねんきん定期便とは?基本を3分で整理
毎年、誕生月に届く「あなたの年金の成績表」
ねんきん定期便は、日本年金機構から毎年誕生月に届く、年金の加入記録のお知らせです。
ふだんははがき、節目の35歳・45歳・59歳だけは封書で、これまでの全加入期間の記録が細かく載ってきます。
役割は2つ。「記録にモレや間違いがないかの確認」と、「将来いくらもらえそうかの目安」。FIRE試算で使いたいのは、もちろん後者です。
50歳未満と50歳以上で「年金額の意味」が違う
ここがこの記事で一番大事なポイント。同じ「年金額」という欄でも、年齢で計算の前提が変わります。
| 項目 | 50歳未満の定期便 | 50歳以上の定期便 |
|---|---|---|
| 年金額の前提 | これまでの加入実績だけで計算 | 60歳まで今と同じ条件で加入し続けたと仮定 |
| イメージ | 「今日やめたら、この額」 | 「60歳まで働いたら、この額」 |
| FIRE試算での注意 | 実際より少なく見える(これから先の加入分が入ってない) | 60歳前にFIREするなら実際より多く見える |
※日本年金機構「ねんきん定期便」よくある質問をもとに整理。
つまり、40代前半の人は「少なすぎてビビる」、50代でFIREを考える人は「多めの数字で安心してしまう」。どっちも、前提を知らないと判断を誤るんです。
40代で定期便の年金額を初めてちゃんと見た時の第一印象と、「50歳未満は”今までの分だけ”の数字」と知って腑に落ちた時の心境を素直に書く(金額は書かない)。
FIREの年金を見積もる前に、ねんきん定期便で確認する3か所
ここからが本題。はがきの細かい数字は、FIRE試算ではほとんど使いません。見るのはこの3か所だけでOKです。
①「加入期間」――年金をもらう資格と”穴”のチェック
まず見るのは加入期間(月数)。年金をもらうには受給資格期間10年(120か月)が必要です。会社員を長く続けてきた40代なら、ここはだいたいクリアしてるはず。
FIRE目線で大事なのは、「未納・空白の期間がないか」。学生時代や転職のすき間、退職後の手続きモレなどで”穴”があると、その分だけ基礎年金が減ります。
老齢基礎年金は20〜60歳の40年(480か月)納めて満額。令和8年度の満額は月70,608円(年約84.7万円)です。1年の穴で、ざっくり年約2.1万円減る計算になります。
学生時代・結婚や転職の前後など、自分の”穴”になりそうな時期を思い出してドキッとした(またはホッとした)場面を、いつ・どこで・どう感じたかで書く。
②「年金見込額」――数字より先に”前提”を見る
次に見るのが年金見込額。でも、数字を見る前に必ず確認してほしいのが、さっきの「この数字は何歳まで働く前提か」です。
FIRE試算で本当に知りたいのは、「◯歳で会社を辞めた場合の年金額」。これは定期便そのものには載ってないので、
- 50歳未満 → 定期便の額は“最低ライン”。辞めるまでの加入分が上乗せされる
- 50歳以上 → 定期便の額は“60歳まで働いた場合”。早く辞めるならその分を差し引く
――と読み替えてから、FIRE試算に入れるのが正解です。
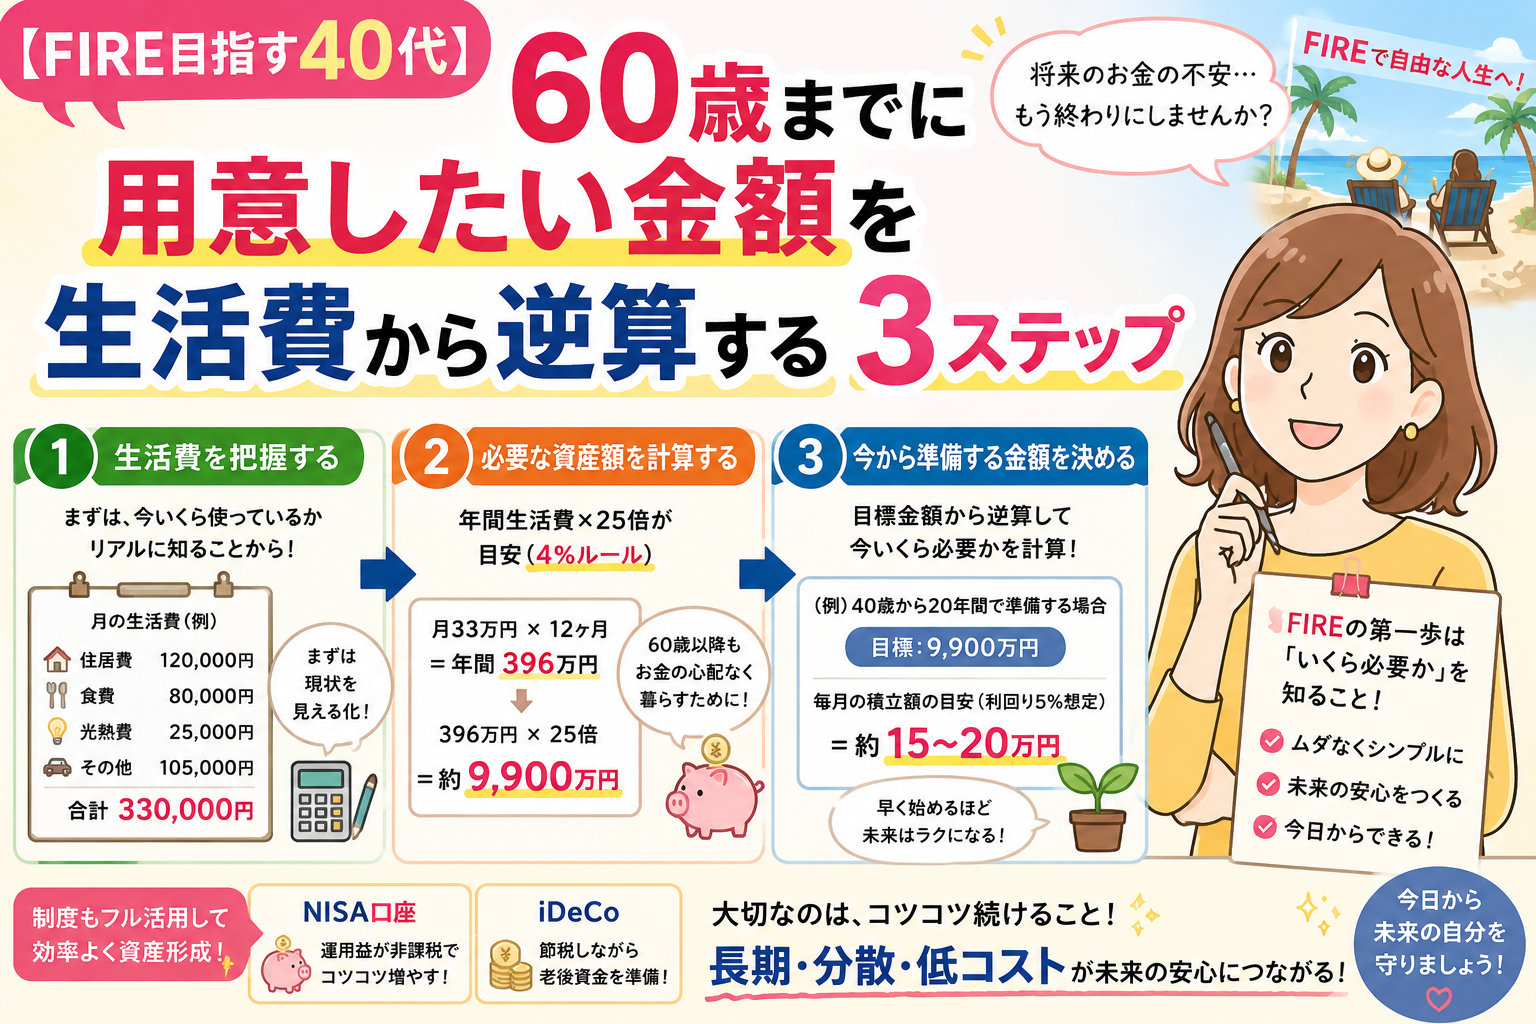
FIREの必要資産を「生活費から逆算」する考え方は、こちらの記事でまとめてます👇
③「基礎年金と厚生年金の内訳」――FIREで止まるのはどっち?
最後は年金額の内訳。定期便では「老齢基礎年金」と「老齢厚生年金」が分かれて書かれています。
📋 FIRE目線で見る「年金の2階建て」
・1階:老齢基礎年金 → FIRE後も国民年金を60歳まで納めれば満額に近づく
・2階:老齢厚生年金 → 会社を辞めた時点でほぼ増えなくなる(給料×加入期間で決まる)
→ FIREの年齢で変わるのは、主に「2階」の厚生年金部分。
つまり、FIREを早めるほど削れるのは厚生年金。逆に基礎年金は、退職後に国民年金をきちんと納めれば守れます。
FIRE後に国民年金を払うかどうかで迷う人は多いんですが、ここを「払わない」にすると1階まで削れてしまう…というのは、次の章の数字で一目瞭然です。
FIRE後の”自分年金”づくりでは、iDeCoとの使い分けも大事なポイントです👇
【試算】FIREする年齢で、年金はいくら変わる?
ここで、記事の目玉データ。「辞める年齢」と「国民年金を払うかどうか」で、年金がどれだけ変わるかを試算してみました。
シミュレーション条件
📊 モデルケース(仮の設定)
・22歳で就職、会社員として厚生年金に加入
・在職中の平均標準報酬額:月40万円(賞与込みの平均イメージ)
・基礎年金:令和8年度満額 年約84.7万円(20〜60歳の40年納付で満額)
・厚生年金:平均標準報酬額 × 5.481/1000 × 加入月数 の簡易計算(1年働くごとに年約2.6万円増える計算)
結果:50歳FIREと60歳まで勤務で、年約26万円の差
| パターン | 基礎年金 | 厚生年金 | 合計(年/月) |
|---|---|---|---|
| 60歳まで勤務 | 約85万円 | 約100万円 | 約185万円/月約15.4万円 |
| 55歳FIRE(国民年金は60歳まで納付) | 約85万円 | 約87万円 | 約172万円/月約14.3万円 |
| 50歳FIRE(国民年金は60歳まで納付) | 約85万円 | 約74万円 | 約158万円/月約13.2万円 |
| 50歳FIRE(国民年金を払わなかった) | 約64万円 | 約74万円 | 約137万円/月約11.4万円 |
※令和8年度の年金額をもとにした簡易試算(65歳受給開始・額面)。実際の年金額は生年月日・加入履歴・賞与・制度改正などで変わります。ご自身の額は必ずねんきんネット等で確認してください。
――どうですか、この差。
50歳FIREと60歳まで勤務の差は年約26万円。65歳から95歳まで30年受け取るとすると、累計で約790万円の違いです。
4%ルールで換算すると「約650万円」の資産に相当
FIRE試算の言葉に直すと、もっとリアルになります。
年26万円の不足を4%ルールで取り崩して埋めるなら、必要な資産は 26万円 ÷ 4% = 約650万円。
つまり、ねんきん定期便の前提を読み違えるだけで、FIREの目標資産が650万円ズレる可能性があるということ。軽自動車3〜4台分、と思うとゾッとしませんか。
FIRE後の国民年金は払うべき?――未納10年で年約21万円減
そして見逃せないのが表の一番下の行。FIRE後に国民年金を払わないと、基礎年金が年約21万円減る。10年分の保険料(月1万7千円台×120か月で約210万円)を浮かせたつもりが、30年で約635万円の受取減。だいたい10年受け取れば元が取れる計算なので、FIRE後も国民年金は払い続ける前提で試算するのが現実的です。
4%ルールで取り崩す具体的な設計は、こちらの記事で詳しく書いてます👇
FIRE試算で年金を使う時の3つの落とし穴
落とし穴① 定期便の数字は「額面」――手取りはもっと少ない
定期便に載っている年金額は税金や社会保険料を引く前の額面です。実際には年金からも所得税・住民税・介護保険料・国民健康保険料などが引かれるので、手取りは額面より1割前後少なくなることが多い(年金額や住んでいる自治体で変わります)。
FIRE試算の生活費と突き合わせるなら、額面×0.9くらいで見ておくと安全です。
落とし穴② 受け取り開始年齢で、額は一生変わる
年金は原則65歳から。でも繰上げ(早くもらう)は1か月ごとに0.4%減、繰下げ(遅くもらう)は1か月ごとに0.7%増で、その割合が一生続きます。
- 60歳に繰上げ → 24%減のまま一生
- 70歳に繰下げ → 42%増のまま一生
FIREの「資産を取り崩す期間」と「年金が始まる年齢」はセットで設計するもの。年金を遅らせて、その間は資産で食いつなぐという作戦もアリなんです。
落とし穴③ 夫婦なら「2人分」を並べて見る
FIREは家計単位の話。自分の定期便だけ見てても、家計の年金は分かりません。
特に、配偶者の扶養に入っている期間(第3号被保険者)は基礎年金だけが積み上がる仕組みなので、夫婦それぞれの定期便を並べて「世帯でいくら」を出すのが正解です。
40代から今日できる3つの行動
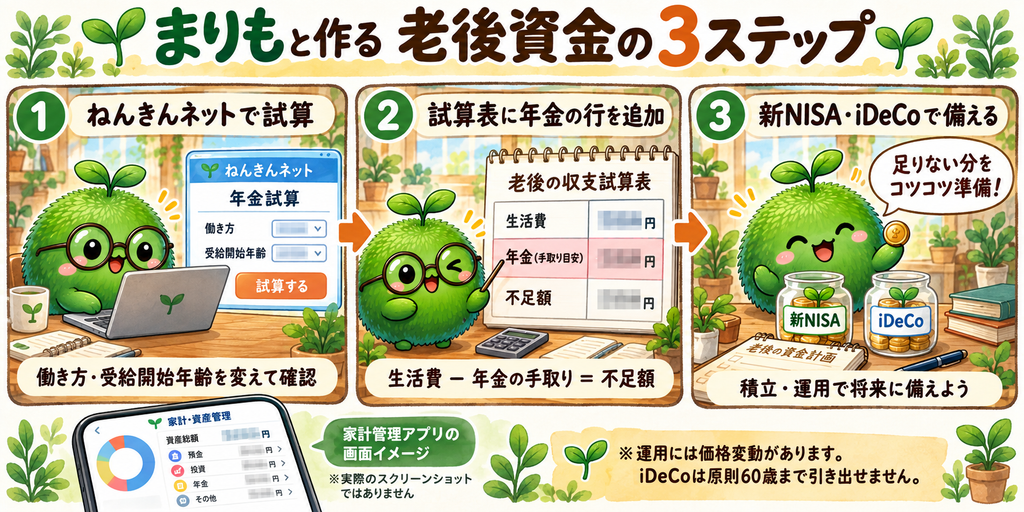
行動① ねんきんネットで「辞める年齢」を変えて試算する
定期便に載っていない「◯歳で辞めた場合」の年金は、ねんきんネットの「将来の年金見込額」で試算できます。退職年齢や働き方を変えて何パターンも出せるので、50歳FIRE・55歳FIRE・60歳まで勤務の3つは最低でも出しておきたいところ。
定期便に印刷されている二次元コードから、厚生労働省の公的年金シミュレーターでサクッと試算する方法もあります。
行動② FIRE試算表に「年金」の行を足して、家計と並べる
出てきた年金額は、FIRE試算表に「65歳からの年金(額面×0.9)」として1行足すだけ。
あとは今の生活費と並べて、「年金でまかなえない分=資産から取り崩す分」を出せば、FIREに必要な資産がグッと現実的になります。
この「今の生活費」をつかむのに一番ラクなのが、家計簿アプリ。私はマネーフォワードMEで、家計と投資の残高をまとめて見ています。
🔵 FIRE試算の「生活費」をラクに出すならマネーフォワードME
銀行・カード・証券口座を連携すると、毎月の生活費とNISA・iDeCoの残高が1画面で見えるように。年金とつき合わせる「本当の生活費」が自動で出るので、FIRE試算の精度が上がります。まずは無料版で十分。
行動③ 「穴」を埋める手を打つ――国民年金・iDeCo・新NISA
試算で見えた不足は、打てる手で淡々と埋めるだけ。
- 未納・空白がある → 過去2年分までなら後から納付できる。60歳以降の任意加入で満額に近づける方法も
- 厚生年金が減る分 → FIRE後の国民年金に上乗せできるiDeCoで”自分年金”を
- それでも足りない分 → 新NISAでのインデックス投資で、取り崩し用の資産を育てる
年金は「もらう額を確認するもの」で終わらせず、FIRE試算の”足りない部分”を教えてくれる地図として使うのがコツです。
40代で投資を始めた私が、ねんきん定期便を読んで変わったこと
正直に言うと、ねんきん定期便は長いこと「見ても不安になるだけの紙」でした。
でも、FIRE試算の土台として読むようになってから、見え方がガラッと変わったんです。
年金がざっくりでも分かると、「資産で用意しないといけない額」が決まる。目標が決まると、毎月の積立も、暴落の時も、ブレにくくなる。
年金は”FIREの敵”やなくて、FIREを現実の数字にしてくれる相棒やったんやね…。
「いくらあれば十分か」は人それぞれ。他人のFIRE額と比べるより、自分の年金と生活費から”自分の十分”を決める話は、こちらに書いてます👇
これから年金の”足りない分”を準備する方へ
年金を確認して「資産で埋める分」が見えたら、次はそれを育てる口座です。
新NISAでオルカンやS&P500をコツコツ積み立てるなら、楽天証券かSBI証券のどちらか1社をメインにしておけば十分。私もどちらか1社にメインを寄せて、淡々と積み立てています。
🔵 楽天ポイントも貯めたい方は「楽天証券」
画面が見やすく、投資初心者でも迷いにくいのが魅力。楽天カードでの積立で楽天ポイントが貯まるので、ふだん楽天を使う家庭と相性バツグン。eMAXIS Slimシリーズも新NISAで積み立てられます。
🔵 商品の幅とポイントの選びやすさなら「SBI証券」
取扱商品は業界最大級。Vポイント・Pontaポイントなどから選べて、三井住友カードでのクレカ積立にも対応。iDeCoの商品ラインナップも充実しているので、”自分年金”づくりまで1社で完結させやすいです。
投資を始めた当初、口座開設のボタンを押した時の気持ち(不安・ワクワク)と、今振り返って「始めといてよかった」と思う点を素直に書く。
まとめ|FIREの年金は、ねんきん定期便の”前提”から読む
最後に、この記事のポイントを整理します。
📌 この記事のポイント
✅ 見るのは①加入期間 ②年金見込額の前提 ③基礎・厚生の内訳の3か所だけ
✅ 50歳未満は「今やめたら」、50歳以上は「60歳まで働いたら」の額。前提を読み替えてからFIRE試算へ
✅ FIREで減るのは主に厚生年金。モデルケースでは50歳FIREと60歳勤務で年約26万円差(4%換算で約650万円)
✅ FIRE後も国民年金は払い続ける前提で。未納10年は年約21万円の受取減
✅ ねんきんネットで「辞める年齢」別に試算 → 試算表に年金の行を足す → 足りない分を新NISA・iDeCoで埋める
結局、FIREの試算って「資産」と「年金」の二人三脚なんです。資産の計算だけ何回やっても、年金の欄が”だいたい”のままやと、ゴールの位置がずっとぼやけたまま。
次に誕生月のはがきが届いたら、引き出しにしまう前に、3か所だけ見てみてください📮
🔵 年金を確認したら、”足りない分”の準備を始める3点セット
生活費を見える化して、足りない分を新NISAでコツコツ育てる。家計簿アプリ+ネット証券で、”数字で安心できるFIRE計画”を。

年金は、老後の暮らしを支えてくれる心強い収入です。ねんきん定期便やねんきんネットで自分の年金額を確認すると、「資産でどれだけ補えばよいのか」が見えてきます。
15年以上かけてコツコツ育てた資産を、年金と組み合わせて少しずつ取り崩す。そこに無理のない範囲で仕事の収入を加えられれば、働く時間を減らし、自分の好きなことを楽しむ「セミFIRE」も目指せそうですね。
取り崩しは年4%を一つの目安にしつつ、相場や生活費に合わせて柔軟に調整することが大切です。大事なのは、資産額を増やすことだけでなく、自分が望む暮らしを実現すること。
「長期・分散・低コスト」を大切に、焦らず、自分のペースで。年金を土台に、夢に向かって資産形成を続けていきましょう。
関連記事
本記事と一緒に読みたい関連記事はこちら👇
【免責事項】
本記事は特定の金融商品・サービスの購入や契約を勧めるものではありません。投資にはリスクが伴い、元本割れの可能性があります。記事内の年金額のシミュレーションは、令和8年度の年金額と仮の条件(平均標準報酬額月40万円・22歳就職・65歳受給開始等)をもとにした簡易試算であり、実際の受給額を保証するものではありません。実際の年金額は生年月日・加入履歴・賞与・税や社会保険料・制度改正等により異なります。ご自身の年金額は「ねんきん定期便」「ねんきんネット」等でご確認ください。体験談は個人の感想であり、成果を保証するものではありません。掲載しているサービス内容・制度は変更される可能性があるため、最新情報は日本年金機構・厚生労働省・各金融機関の公式サイトでご確認ください。最終的な判断はご自身の責任で行い、迷う場合は社会保険労務士・ファイナンシャルプランナー等の専門家にご相談ください。
コメント